最近身边好几个朋友都在看房,聊到最后总会卡在一个问题上:这套房买下来,每个月到底要还多少钱?有人说找销售算,有人说自己拿手机计算器按半天,其实真没必要那么麻烦。现在网上有很多房贷速算器,输入几个关键数字,月供立马就出来了。我自己买房那会儿也是靠它来回对比,才把预算卡得比较准。今天就把我用房贷速算器的经验整理一下,准备买房或者正在还贷的朋友都可以参考。
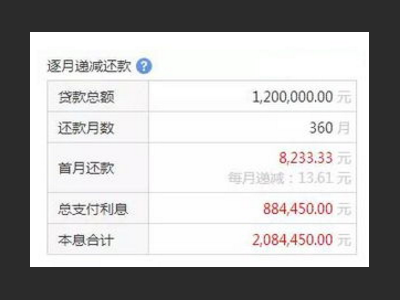
很多人第一次打开房贷速算器会有点懵,界面上让填的东西不少。其实核心就四个数:贷款金额、贷款年限、年利率、还款方式。贷款金额不是房子总价,是你准备向银行借的那部分。比如房子150万,首付给了50万,那贷款金额就是100万。这个数填错了,后面算出来全白搭。
贷款年限一般选20年或者30年,这个直接影响月供高低。年限越长月供越少,但总利息会多不少。年利率这块要特别注意,现在各地政策不一样,首套和二套也有差别,最好直接问银行或者中介最新的执行利率,别拿几年前的老数据去套。还款方式主要分等额本息和等额本金两种,速算器上一般都能切换看结果。
我刚开始用的时候就没注意利率填错了,按老利率算出来月供比实际少了好几百,差点把预算做高了。所以提醒一句,房贷速算器算得准不准,关键看你填进去的数是不是当下真实的。
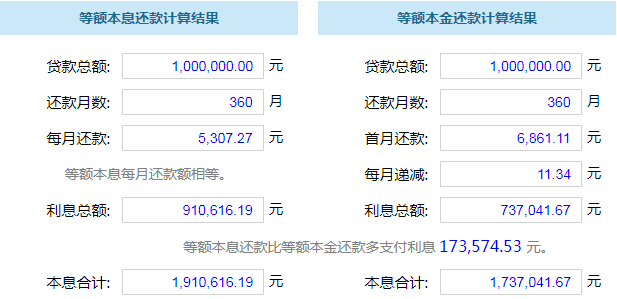
这是很多人纠结的地方。用房贷速算器把两种方式都算一遍,差别一眼就能看出来。等额本息是每个月还款金额固定,前期还的利息多本金少,适合收入稳定、不想前期压力太大的人。等额本金是每个月还的本金固定,利息逐月减少,所以月供是递减的,前期还得多,后面越来越轻松。
拿100万贷款、30年、利率按4.2%来举例,用房贷速算器算出来,等额本息月供大概4890块左右,等额本金第一个月要还6300多,但到最后一个月只要还2700多。总利息方面,等额本金能省下十几万。所以如果你手头宽裕、能承受前期高月供,等额本金确实划算。但如果每个月工资就那么多,硬上等额本金可能日子过得紧巴巴,那就选等额本息稳一点。
我自己的做法是,把两种结果都截图保存,然后结合自己每个月的固定开销去判断。房贷速算器的好处就是让你不用凭空想象,数字摆在那里,做决定踏实很多。
第一个坑是只算月供不算其他费用。房贷速算器算的是纯贷款还款,但买房还有契税、维修基金、物业费这些,每个月固定支出不止月供。我当初就是忘了算物业和车位费,结果交房后头几个月有点紧。
第二个坑是忽略了利率变化。现在很多贷款是LPR浮动利率,今年算出来是这个数,明年可能就变了。房贷速算器只能按你填的利率算当下,不能预测未来。所以算完之后,最好再留一点余量,别把月供卡得太死。
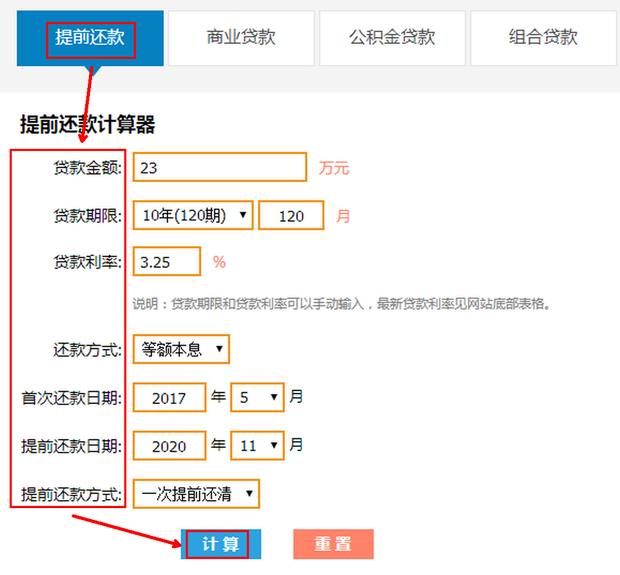
第三个坑是提前还款后没重新算。有些人还了几年攒了点钱想提前还一部分,还完之后月供或者年限会变,这时候记得再用房贷速算器重新算一遍,看看是缩短年限划算还是减少月供划算。我朋友就是提前还了20万,用速算器一对比,选择缩短年限省了更多利息。
现在很多银行APP里自带房贷速算器,数据相对准确,因为利率是跟着银行系统走的。另外一些房产平台和工具类网站也有,功能大同小异。用的时候注意看有没有广告弹窗干扰,有些页面点着点着就跳走了,体验不太好。
我自己常用的是一个界面比较干净的版本,填完数直接出结果,还能生成还款计划表,每个月还多少本金多少利息列得清清楚楚。如果你不想下载APP,直接搜房贷速算器在线版也能用,手机电脑都行。算完之后把结果记下来,去看房的时候心里就有底了,销售报的价你也能快速判断合不合理。
总之,买房是大事,月供能不能承受只有自己最清楚。花几分钟用房贷速算器算一算,比听别人说一百句都管用。希望这篇分享能帮到正在看房的你,少走点弯路,把钱花在刀刃上。

 慢脚文化软件app官方下载(快手)v14.8.40.50567 官方版
 超自然行动组小抄版v1.33.24.001 安卓版
 魅影游客登录版下载官方正式版手机(魅影直播)v1.6.4 最新版
 JMComic21.7.9最新版安装包下载v1.8.2 官方正版
 P upg国际服3.5(PUBG MOBILE)v4.6.0 中文版
 引力圈app官方版最新版本下载(UniFans)v25101618 官方正版