最近南方暴雨一轮接一轮,好几个跑运输的老乡在群里吐槽,说山路塌方把车和货都困住了,想起之前买过一份公路灾毁保险,结果打电话报案,保险公司说塌方那段路不在承保范围里,白交了两年保费。这种事我听得太多了,今天不整那些虚头巴脑的条款分析,就按普通人买保险的实在思路,把公路灾毁保险怎么买才不踩坑这件事说明白。你要是跑货运、承包路段养护、或者手里有几台工程车常年在山区跑,这篇多少能帮你省点冤枉钱。
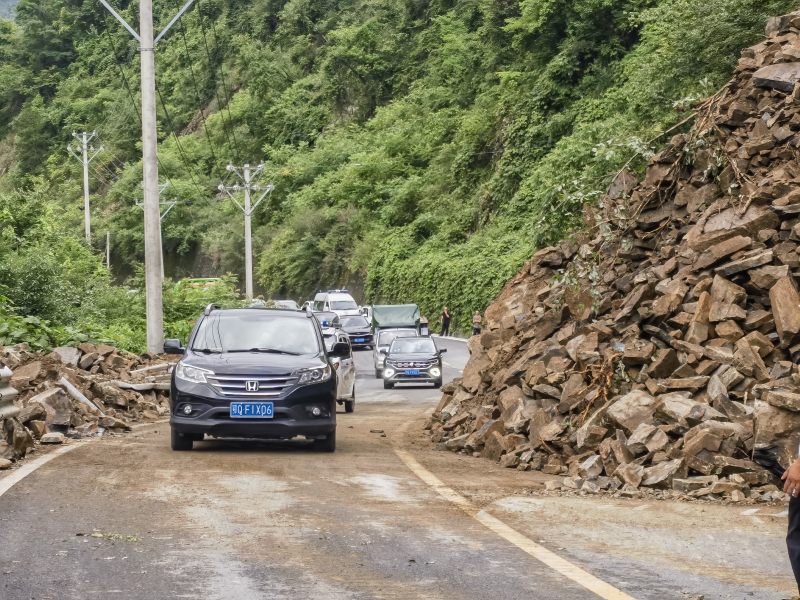
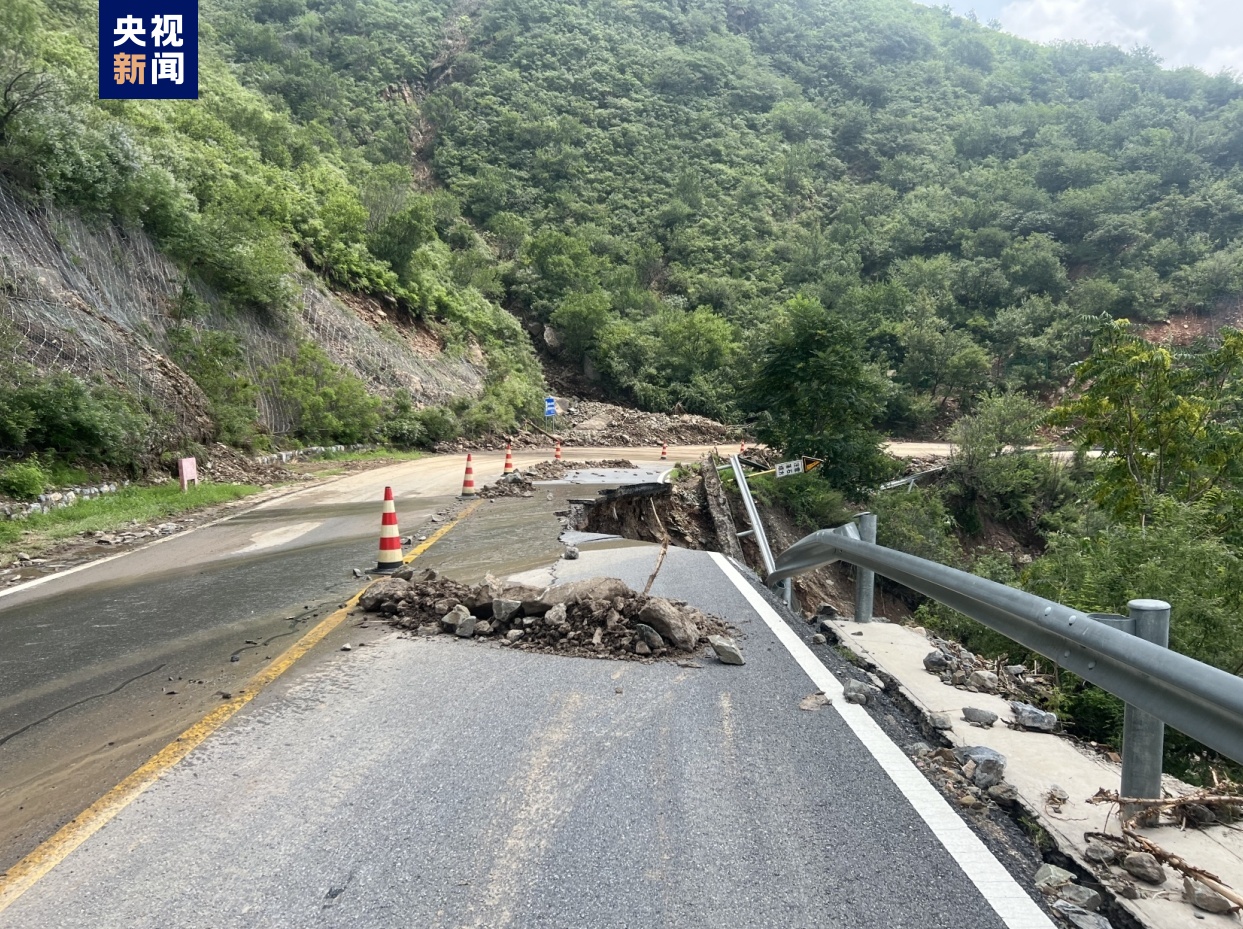
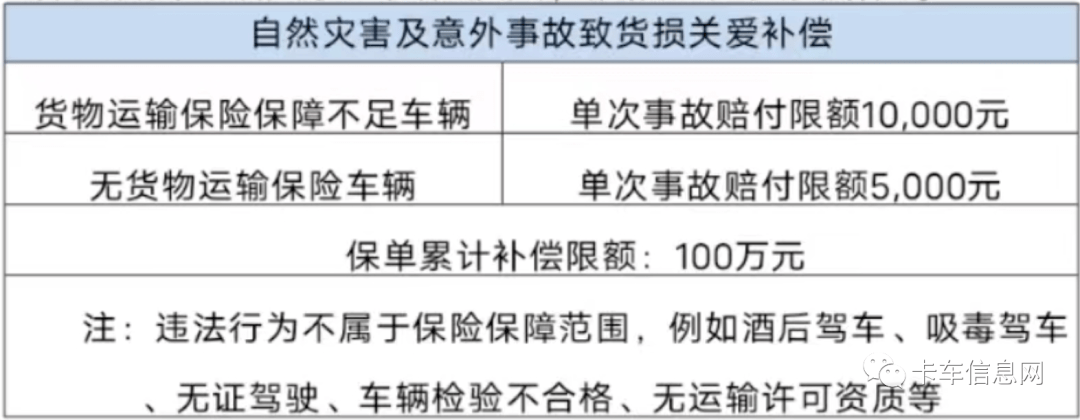
很多人一听名字就以为买了它,路上出啥事都能赔,这是最大的误区。市面上常见的公路灾毁保险,多数是保公路本身以及附属设施因为暴雨、洪水、塌方、泥石流这些自然灾害造成的损坏,比如路基冲毁、护栏倒塌、路面塌陷。它跟车险里面的车损险是两码事。你开货车翻进沟里,那是车险管;路塌了把你车陷进去,得看事故责任怎么定,有的保单能赔一部分,有的直接不赔。所以买之前一定要问一句:这份保单保的是路,还是保我的车和货?用途不一样,价格差得远。
我认识一个做县乡道路养护的老板,他给管养路段买了公路灾毁保险,去年一场大雨冲垮了三十多米路基,保险公司现场查勘后赔了修复款的大头。但他自己的皮卡车被落石砸了,那份保单一分没赔,因为车不在保障范围内。这就是典型的没搞清保障对象。
第一个是免赔额。很多公路灾毁保险保单看着便宜,一年几千块,但免赔额设得特别高,比如一次事故损失低于五万不赔。山区小塌方修一修也就一两万,全得自己掏,那买这个保险意义就不大了。第二个是承保路段。保单上写的是哪条路、多少公里、起止桩号,必须对得上。有人图省事,按整条线路投保,结果出险地点在支线上,保险公司不认。第三个是赔付比例。有的保单不是全额赔,而是按损失金额的百分之七十到九十赔付,剩下的自己承担。这几个数字不问清楚,真出事的时候容易扯皮。
还有个细节,公路灾毁保险的报案时效通常要求灾后四十八小时或者七十二小时内报案,超过时间可能影响定损。山区信号不好,很多人等路通了才想起来报案,这就容易吃亏。买之前把报案电话存进手机,出事先拍照拍视频,把桩号、路况、损毁范围都录下来。
真到了理赔那一步,最怕的就是材料不全来回跑。一般公路灾毁保险理赔需要准备的东西包括:保单原件、事故情况说明、现场照片和视频、路产损失清单、修复预算或者施工合同、气象部门出具的灾害证明。有些保险公司还要交警或者路政出具的事故证明。这些东西平时就要有意识留着,比如每次巡路拍点照片存档,跟养护队签的合同放好,别等出事了翻箱倒柜。
我见过最冤的一种情况,是投保人自己先找人把路修好了,发票也开了,再去找保险公司报销。结果保险公司说没有现场查勘,无法认定损失金额,只肯按最低标准赔。所以记住,出险后先报案,等查勘员到场拍照定损之后再动工,除非是影响通行安全的紧急抢修,那也要边修边录像留证据。
说到底,公路灾毁保险不是买了就万事大吉,买之前多问几句、条款多看两眼、材料平时留一手,真赶上灾毁的时候才能顺顺当当拿到赔款。别光比价格,便宜的可能免赔额高得吓人;也别光听业务员说,白纸黑字写进保单的才算数。希望今年雨季大家的路都平平安安,用不上这份保险最好。

 慢脚文化软件app官方下载(快手)v14.8.30.50423 官方版
 大眼视频软件下载安装手机版v3.7.1 最新版
 杀戮尖塔安卓版下载无广告(Slay the Spire)v2.3.15 最新版
 电鸽app免费下载正版v1.3.8 安卓版
 梦狱之国的爱丽丝手机版下载(夢獄の国的爱丽丝)v1.0.1 官方版
 ph下载官方免费版本v3.1.7 安卓版