最近后台总有人问我,吃喝不愁的生活到底要多少钱才能实现。说实话这个问题我琢磨挺久了,网上动不动就说什么财务自由要几百万几千万,看得人头皮发麻。但咱普通人聊的吃喝不愁,不就是不用天天算计菜价、不用为了省几块钱跑三个超市比价、偶尔下个馆子不心疼那种日子吗?今天我就按自己的经验和身边朋友的真实情况,给大家好好算一算这笔账。
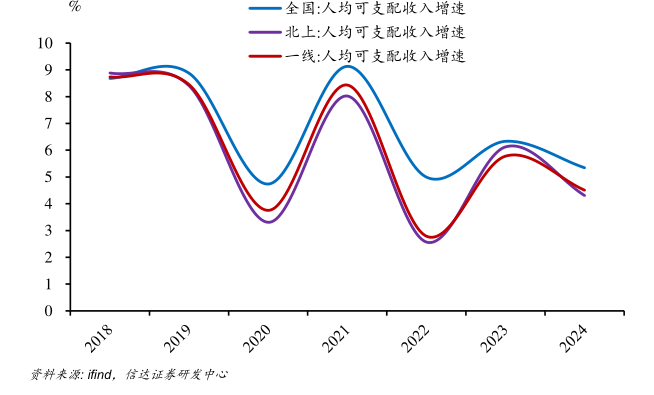
很多人把吃喝不愁和财务自由搞混了,其实这俩差得远。财务自由是你不上班光靠被动收入就能维持理想生活,那确实需要一大笔钱。但吃喝不愁的门槛低多了,说白了就是你的稳定收入能覆盖吃住行基本开销,还能剩点余钱应付小病小灾和偶尔的娱乐。吃喝不愁的核心不是有多少存款,而是每月进账和出账之间有没有让你安心的余量。我认识一个在三线城市的朋友,月入六千,房租一千二,吃饭一千五,其他杂项一千,每月还能存两千多,他就觉得自己已经吃喝不愁了。反过来另一个在深圳的哥们月入两万,房贷车贷一扣,月底卡里剩不到三千,天天焦虑得睡不着。
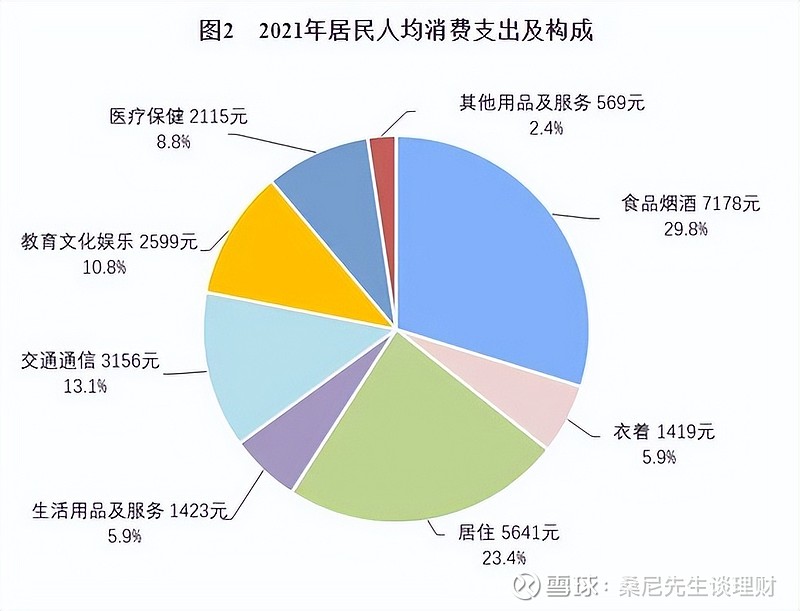
咱们按城市等级来拆。先说三四线城市和县城,房租或者房贷如果是自己的房子,那每月吃饭一千到一千五足够了,水电物业通讯加起来三百,交通两百,日用品两百,偶尔聚餐买衣服五百,合计大概两千五到三千五。也就是说在三四线,吃喝不愁的月收入底线大概四千到五千,你就能过得挺舒服。二线城市像成都、武汉、长沙这种,房租合租一千五到两千,吃饭一千八到两千五,加上其他开销,每月六千到八千是跑不掉的。一线城市就更别说了,房租三千起步,吃饭两千五,杂项一千五,月入没个一万二到一万五,根本谈不上吃喝不愁。当然这是单身的情况,有家庭有孩子的另算。
光看月收入还不够,手里没点存款,遇到裁员生病照样慌。我自己的标准是,吃喝不愁的状态至少要有六到十二个月的生活费作为应急金。比如你在二线城市每月开销七千,那存款至少得有四万到八万压箱底。这笔钱不用来投资不用来消费,就放货币基金里随时能取。有了这个底,你才敢说自己是吃喝不愁而不是月光焦虑。另外如果你有房贷,那计算方式又不一样了,得把月供加进去,而且应急金要覆盖十二个月以上才稳妥。我见过太多人收入不错但存款为零,一旦工作有变动立马陷入困境,那种状态下根本谈不上吃喝不愁。
说点实在的。第一,控制固定支出,房租别超过收入的百分之三十,这是铁律。第二,自己做饭真的能省一大笔,每周下馆子控制在两次以内。第三,别碰超出能力的车贷和消费贷,那玩意儿就是吃喝不愁的天敌。第四,想办法搞点副业收入,哪怕每月多一千块,你的安全感都会明显不一样。我身边好几个朋友就是靠下班跑跑外卖或者接点设计私活,一年多存了两三万,整个人的状态都松弛了。说到底吃喝不愁不是等来的,是一点点规划出来的。别被网上那些夸张的数字吓到,按自己的节奏来,先把应急金攒够,再慢慢提升收入,你会发现这个目标比想象中近得多。


 慢脚文化软件app官方下载(快手)v14.8.30.50423 官方版
 大眼视频软件下载安装手机版v3.7.1 最新版
 杀戮尖塔安卓版下载无广告(Slay the Spire)v2.3.15 最新版
 电鸽app免费下载正版v1.3.8 安卓版
 梦狱之国的爱丽丝手机版下载(夢獄の国的爱丽丝)v1.0.1 官方版
 ph下载官方免费版本v3.1.7 安卓版