最近好几个朋友都在问买房的事,一聊到月供就头疼,银行经理报的数跟自己在网上算的经常对不上。其实问题出在用的工具不靠谱,很多老版计算器还是几年前的利率模板,算出来的结果偏差不小。我这两个月前后试了七八个在线工具,最后锁定了一个房贷计算器2025最新版,用着确实顺手,今天就把我自己的使用心得整理出来,给正在看房或者准备办贷款的朋友做个参考。
先说个我自己的踩坑经历。去年帮亲戚算一套二手房的月供,随手搜了个排在前面的房贷计算器,输完贷款金额和年限,出来的月供比银行实际批下来的少了三百多块。后来仔细一看,那个工具用的还是老基准利率,也没更新LPR的浮动规则。2025年各地银行的加点政策和公积金利率都有调整,老工具根本跟不上节奏。
新版房贷计算器最大的好处就是利率库是实时同步的。我用的这个里面直接内置了2025年最新LPR报价,还能手动选不同城市的加点基数。像北上广深这些地方,首套和二套的利率差别挺大,选错一个选项结果就差出好几百。另外新版工具普遍支持等额本息和等额本金两种方式一键切换,不用自己拿公式套,省事不少。
操作其实特别简单,打开页面就能看到几个输入框。第一步先填贷款总额,比如你要贷120万,直接输进去。第二步选贷款年限,一般是20年或者30年,这个根据自己还款能力来定。第三步选利率类型,是商贷、公积金还是组合贷,新版工具都分得很细。
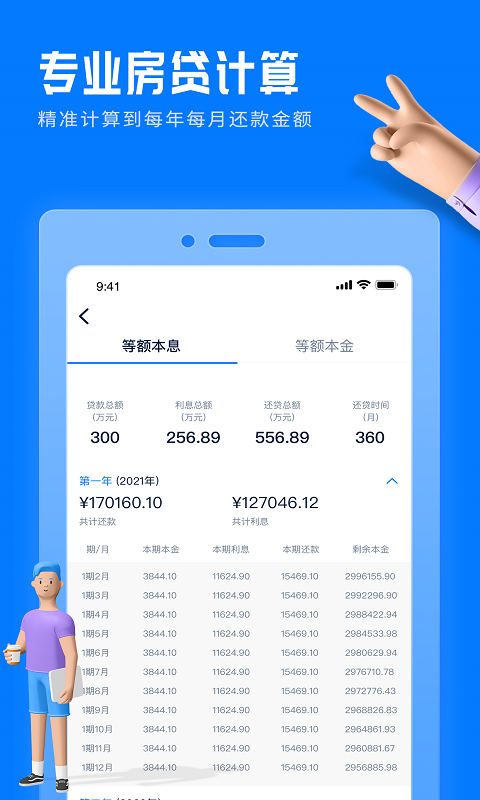
我自己习惯把房贷计算器的结果跟银行客户经理报的数对一下,基本上误差在几块钱以内。有个小技巧是,算完之后往下翻,会看到一个还款明细表,每个月还多少本金、多少利息列得清清楚楚。前几年利息占大头,后面本金慢慢多起来,这个表能帮你判断要不要提前还款。
还有一点挺实用,很多新版工具带了提前还款计算功能。比如你打算第三年提前还20万,是缩短年限还是减少月供,两种方案省下的利息差多少,点一下就能对比出来。我之前帮朋友算过一笔,选缩短年限比减少月供能省将近十万利息,差距真不小。
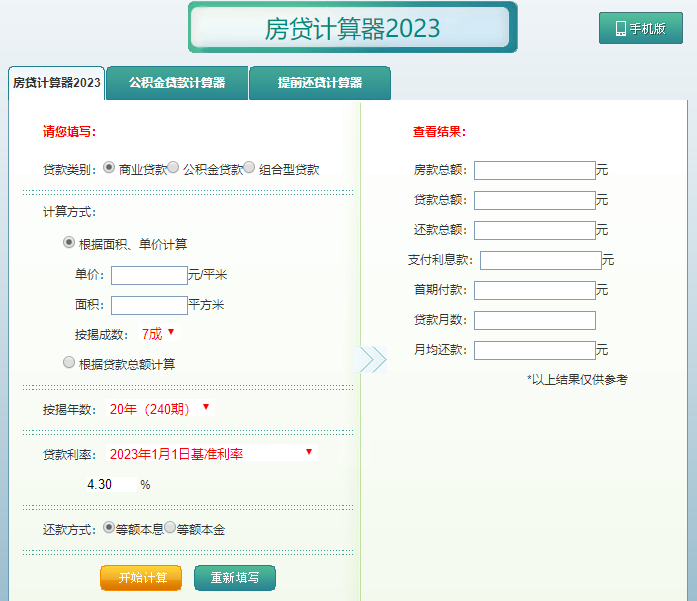
第一个坑是利率别填错。2025年很多城市首套房利率已经降到3字头了,但二套可能还是4以上。你要是拿不准,直接问银行或者中介要最新的执行利率,填进房贷计算器里才准。
第二个坑是贷款年限。有些人觉得年限越长月供越低越好,但总利息会多出不少。我一般建议用房贷计算器把20年和30年都算一遍,看看月供差多少,再结合自己每个月的收入情况来定。别光看月供低就冲动选30年,后面利息加起来够买辆车了。
第三个坑是组合贷。公积金和商贷的利率不一样,新版房贷计算器里要分开填两部分金额。有些人图省事直接全填商贷利率,算出来的月供就偏高了。组合贷虽然麻烦点,但公积金那部分利率低不少,能省一点是一点。
总的来说,2025年买房算月供,找个靠谱的房贷计算器能省很多事。不用自己记公式,也不用反复问银行,输入几个数结果就出来了。关键是得用新版工具,利率和规则都是最新的,算出来的数才敢信。你要是正在看房,不妨现在就打开一个试试,心里有个底,跟银行谈的时候也更有数。


 电鸽app免费下载正版v1.3.8 安卓版
 梦狱之国的爱丽丝手机版下载(夢獄の国的爱丽丝)v1.0.1 官方版
 ph下载官方免费版本v3.1.7 安卓版
 慢脚文化软件app官方下载(快手)v14.8.20.50289 官方版
 异常咖啡机汉化版下载(Anomalous Coffee Machine)v4.2.7 安卓版
 e621福瑞控中文版下载(The Wolfs Stash)vbeta-4.12.1 免费版