最近手头紧,试了好几个平台,最后用贷小把周转问题解决了。说实话,之前对小额借款挺抵触的,怕利息高、怕套路,但这次用下来感觉还行。这篇就把我的真实经历写出来,包括怎么申请、怎么拿低息、多久到账,还有一些别人不会告诉你的细节。如果你也在纠结小额借款怎么选,这篇贷小指南应该能帮上忙。
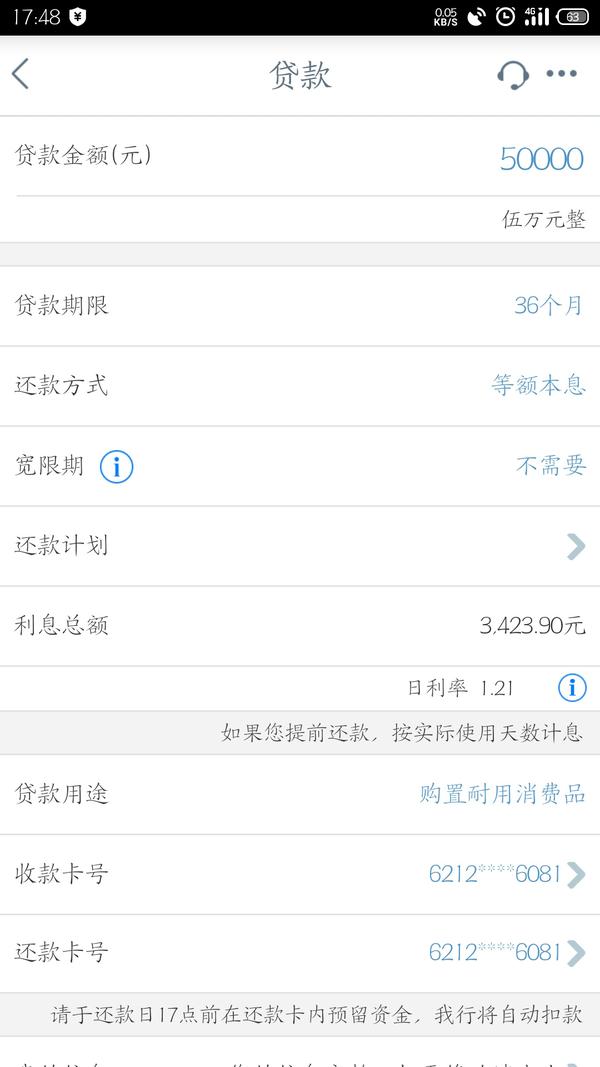
先说清楚,贷小不是某个具体的App名字,而是一类小额借款服务的统称,特点是额度小、周期短、审核快。我这次用的是其中一家,申请额度5000,实际借了3000,分3期还。如果你是临时应急、工资没发、交房租差一点,这种确实方便。但要注意,它不适合长期周转,利息再低也是钱,别养成依赖。
我身边有朋友问,贷小是不是只给征信好的人?其实不一定,我征信一般,之前有过一次逾期记录,也通过了。关键是看你的收入流水和负债比,只要工作稳定、没太多外债,通过率挺高的。当然,如果你是黑户,那别想了,正规平台都过不了风控。
很多人一进贷小页面就直接填资料,这是最容易踩坑的地方。我这次能拿到日息万三的利率,是因为多花了两天时间做功课。第一步,先查自己有没有平台送的免息券,很多老用户都有,只是藏在“我的-优惠”里不显眼。第二步,对比三家以上平台,别只看广告写的最低利率,实际利率是根据你的资质浮动的,用贷小之前我查了另外两家,一家给万五,一家直接拒了,所以多试没坏处。
第三步,也是关键借款金额别贪多。你要借3000,就填3000,别填5000。平台系统会根据你申请的额度评估风险,申请越高利率越高,这是内部规则,一般人我不告诉他。另外,借款期限选短不选长,比如借一个月就别选三个月,短期利率通常比长期低。我这次借3000分3期,每期利息才27块,比预期便宜一半。
还有个小细节:绑定工资卡比绑定储蓄卡更容易降息。因为平台能看到你的收入流水,觉得你还得起,自然给低息。我第一次用贷小就绑了工资卡,第二天再看额度,利率从万五降到了万三。
我是在工作日下午三点左右提交的申请,本来以为要等第二天,结果半小时不到就到账了。具体流程是:填资料、人脸识别、绑定银行卡,然后系统自动审核,没有电话回访。整个过程大概15分钟,到账是秒到,没有延迟。
不过要提醒一句,到账时间跟你的申请时段有关系。如果你是晚上十点以后申请,大部分平台要第二天早上九点以后才放款,因为银行系统休息了。所以急用钱的话,尽量在白天工作时间申请,贷小这边我试过上午十点申请,也是半小时内到账。
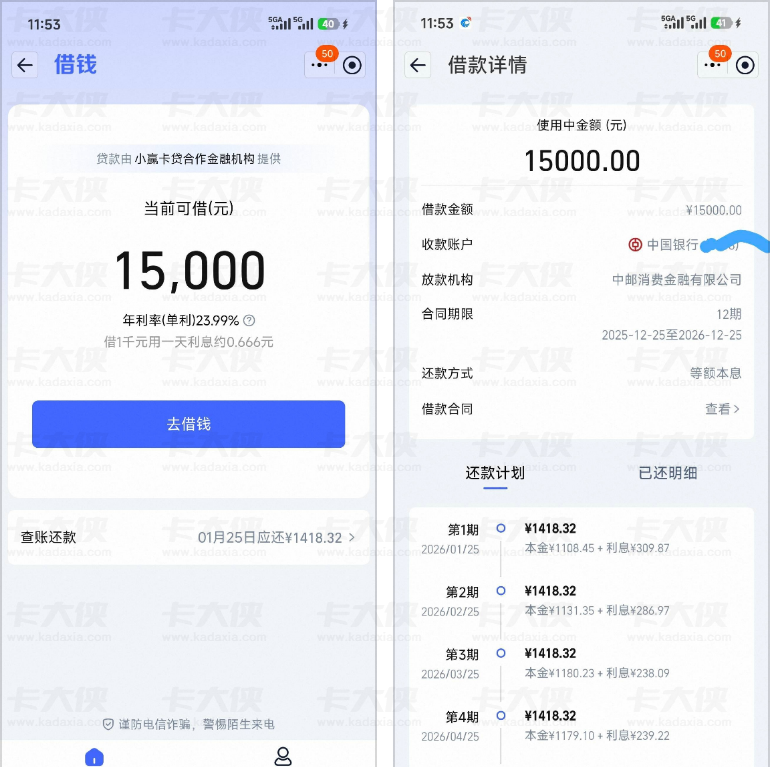
另外,收款银行选对也很重要。四大行到账最快,地方小银行偶尔会延迟。我这次用的招行,秒到。同事用的某村镇银行,等了两个小时。所以如果手头有多个银行卡,选大行的。
第一个坑:提前还款可能收手续费。我原本打算借一个星期就还,结果发现提前还款要付剩余本金的2%作为违约金。算了算,还不如按原计划还。所以借之前一定要看合同里关于提前还款的条款,别以为提前还是好事。
第二个坑:自动扣款失败导致逾期。我朋友用贷小的时候,还款日当天卡里余额不够,系统扣款失败,第二天才补上,结果逾期一天上了征信。所以还款日前一天一定检查余额,或者设置还款提醒,千万别赌系统会二次扣款。
第三个坑:客服电话很难打通。有次我想改还款日,打了半小时没人接,后来发现App里在线客服秒回。所以遇到问题别打电话,直接用在线客服,响应快得多。
最后说句掏心窝的话,贷小这类工具应急可以,但别依赖。我这次借3000,利息总共81块,看着不多,但如果月月借,一年就是一千多。理性消费、量入为出才是根本。这篇贷小借款指南就写到这里,希望能帮你少踩点坑。
 辽宁盘锦 网友
 2026/9/30 17:13:00
 Google_Pixel_10_Pro支持(0) 盖楼(回复)
北京 网友2026/9/11 13:11:40Poco_X7_Pro支持(0) 盖楼(回复)



 慢脚文化软件app官方下载(快手)v14.8.40.50567 官方版
 超自然行动组小抄版v1.33.24.001 安卓版
 魅影游客登录版下载官方正式版手机(魅影直播)v1.6.4 最新版
 JMComic21.7.9最新版安装包下载v1.8.2 官方正版
 P upg国际服3.5(PUBG MOBILE)v4.6.0 中文版
 引力圈app官方版最新版本下载(UniFans)v25101618 官方正版