说实话,以前我一提到算利息就头大。存钱吧,银行给个利率,到底一年能拿多少,心里没谱;贷款吧,房贷车贷一叠加,每个月还多少、总共多掏多少利息,更是稀里糊涂。后来朋友甩给我一个利息计算器,我才发现这事儿根本不用求人,自己在线点几下就全清楚了。今天就把我这段时间用下来的真实感受、踩过的坑,还有存款贷款利息到底怎么算,一股脑儿说给你听。看完你也能拿着利息计算器,把自己的账算得明明白白。

先说存款。很多人看到银行挂牌“年利率1.75%”,就以为存一万块一年拿175块,其实大方向没错,但细节里有门道。活期和定期的算法不一样,定期提前取出来又按活期算,这些用利息计算器一输就露馅。我自己的习惯是,打开存款利息计算器,把本金、存期、利率填进去,它直接给我算出到期利息和本息合计,比我拿计算器摁半天靠谱多了。
这里提醒一句,利息计算器算的是理论值,实际到手还得看银行是按单利还是复利、有没有扣税(现在储蓄存款利息暂免个税,但理财产品不一定)。我之前就吃过亏,拿利息计算器算了个大额存单的收益,美滋滋去柜台,结果人家说那款产品提前支取靠档计息,跟我按定期算的差了一截。所以用利息计算器的时候,一定把“存多久、能不能提前取”这些条件对上,别光看数字好看。
还有个实用场景,手头几万块闲钱,纠结存一年还是三年。我一般同时开两个利息计算器页面,一个填一年期利率,一个填三年期,对比到期利息差多少,再想想这笔钱中间会不会用到,几分钟就做决定了。这比听别人说“存长的划算”靠谱多了。
存款那点利息是锦上添花,贷款利息可是实打实往外掏钱。我身边不少朋友买房,只盯着月供数字,问他总共还多少利息,一脸茫然。这时候贷款利息计算器就派上用场了。等额本息和等额本金两种还款方式,算出来的总利息能差出好几万,你不算根本不知道。
拿房贷举例,同样贷100万、30年,用利息计算器分别按两种方式跑一遍,等额本息每月还得少但总利息高,等额本金前期压力大但总利息省。我当初就是拿房贷利息计算器反复试,最后结合自己收入情况选了等额本息,虽然多掏点利息,但月供轻松,不至于紧巴巴。车贷、消费贷也是一个道理,把金额、期限、年利率填进利息计算器,每月还款额和利息总额一目了然,再也不怕被销售话术绕进去。
踩过的坑也得说:有的贷款广告写“日息万五”,听着低,你用利息计算器换算成年化利率再算总利息,吓一跳。所以别偷懒,看到利率先丢进利息计算器里过一遍,是骡子是马立马现形。
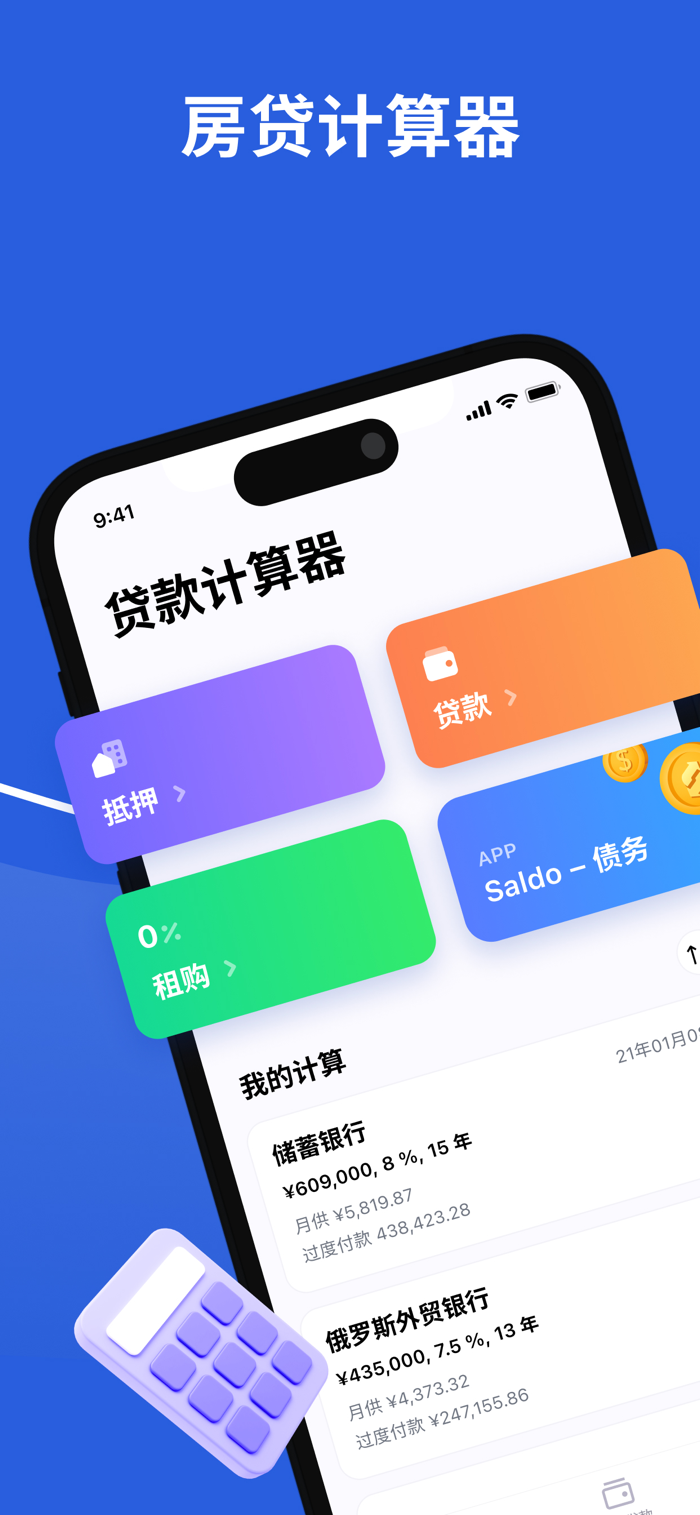
用了这么久利息计算器,我总结几个实在经验。第一,利率单位别填错,年利率、月利率差着12倍,填错结果全废。第二,算贷款看清是“年化利率”还是“费率”,费率算出来的利息和实际占用资金成本不是一回事,利息计算器一般按年化算,填之前确认一下。第三,多算几种期限做对比,别嫌麻烦,几分钟换几万块的差别,值。
另外,网上利息计算器工具很多,选那种能同时算存款和贷款、界面干净没广告弹窗的,用着顺手。我现在手机里收藏了一个,随时想算就点开,存钱贷款心里都有底。说到底,利息计算器不是什么高深玩意儿,就是个帮你把账摊开的工具,用熟了,钱的事儿就不糊涂了。







 慢脚文化软件app官方下载(快手)v14.9.30.50933 官方版
 电鸽app免费下载正版v2.0.6 安卓版
 JMComic21.7.9最新版安装包下载v1.8.2 官方正版
 超自然行动组小抄版v1.33.24.001 安卓版
 魅影游客登录版下载官方正式版手机(魅影直播)v1.6.4 最新版
 P upg国际服3.5(PUBG MOBILE)v4.6.0 中文版