最近身边好几个朋友都在问提前还房贷的事,手里攒了点钱,放银行理财收益跑不过房贷利率,就琢磨着要不要提前还一部分。但问题来了提前还到底能省多少利息?还多少合适?是缩短年限还是减少月供?光靠脑子算根本算不明白。我也是折腾了好一阵,用了好几个房贷提前还款计算器,才算把这笔账捋清楚。今天就把我的实测过程和踩过的坑都聊一聊,看完你也能自己算明白。
说实话,很多人第一步就卡住了。银行App里确实有个提前还款试算功能,但那个东西吧,藏得深不说,算出来的结果还特别简略,就告诉你“预计节省利息XX元”,至于怎么省的、月供变成多少、年限缩到几年,基本不给你展开。我一开始就是被那个数字忽悠了,以为省不了多少,差点放弃。
后来用了专门的房贷提前还款计算器才发现,同样是提前还20万,选“缩短年限”和选“减少月供”,省下来的利息能差出十几万。这不是小数目。计算器的好处就是能把两种方案摆在一起对比,每个月还多少、总共还多久、利息总额差多少,一目了然。而且你还可以反复调整提前还款的金额,试到你觉得最舒服的那个数。
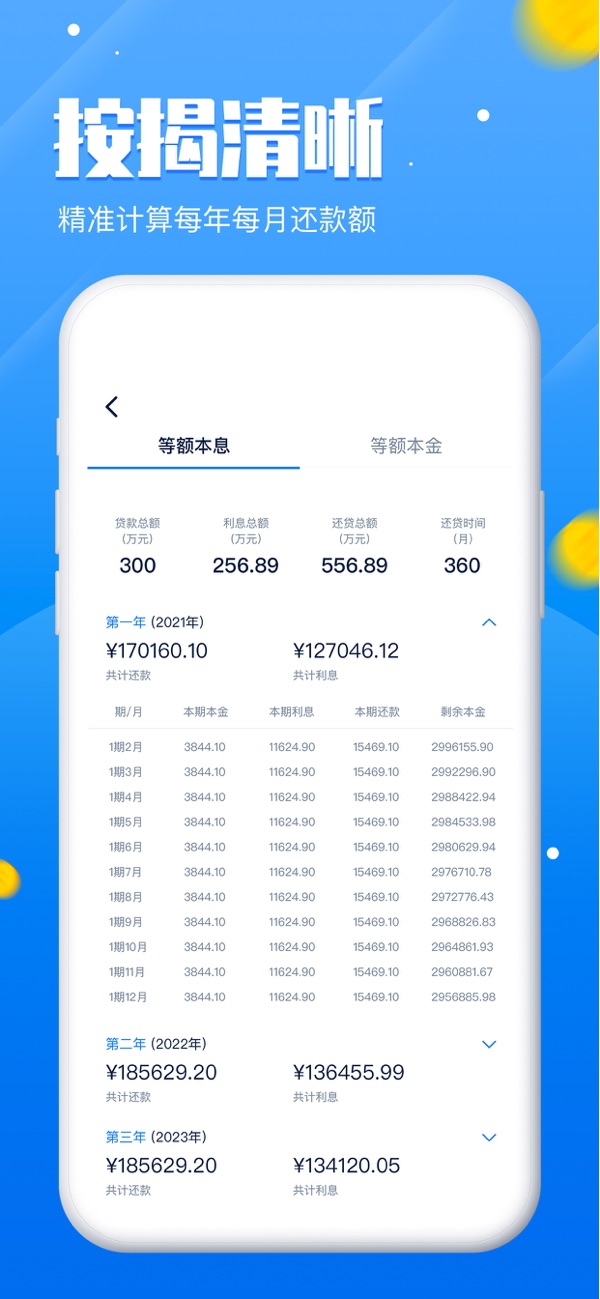
这里得先搞清楚你当初签的是等额本息还是等额本金。我身边大部分人都是等额本息,就是每个月还款金额一样的那种。这种还款方式前期还的利息多、本金少,所以如果你已经还了超过一半的年限,再提前还其实省不了太多利息了,因为大头利息已经被银行收走了。
等额本金呢,每个月还的本金一样,利息逐月减少,前期月供高但总利息少。如果你是这个方式,提前还款的省息效果会更明显一些,尤其是前几年还的时候。我用房贷提前还款计算器分别测过,同样还了3年、提前还30万,等额本金能比等额本息多省好几万的利息。当然具体数字得看你的贷款余额和剩余年限,每个人情况不一样。
还有一个细节容易被忽略:很多计算器默认按“缩短年限”算,但其实银行不一定让你随便选。有的银行只允许减少月供,有的虽然允许缩短年限但有次数限制。所以算完之后一定要打电话问银行客服确认,别算了个寂寞。
我一开始的想法很简单,有多少还多少,最好一次还清。但用计算器试了几轮之后发现,并不是还得越多越划算。因为当你提前还了一部分之后,剩余本金少了,利息自然就少了,但省息的边际效果是递减的。比如说你贷款还剩80万,提前还20万和提前还40万,省下来的利息差距并不是翻倍的。
更关键的是,你得留够应急的钱。我有个同事就是把所有积蓄都拿去提前还贷了,结果家里老人生病急用钱,又去借消费贷,利率比房贷还高,纯属折腾。所以我的建议是,用房贷提前还款计算器算完之后,看看省下来的利息值不值得你把流动性搭进去。一般留够6到12个月的生活开支,剩下的再考虑提前还。
另外提醒一句,有些银行提前还款要收违约金,通常是还款金额的1%到3%,或者收几个月利息。这笔钱也得算进去,不然你以为省了5万利息,结果违约金交了1万,实际只省4万。计算器一般没有这个选项,得自己手动扣一下。
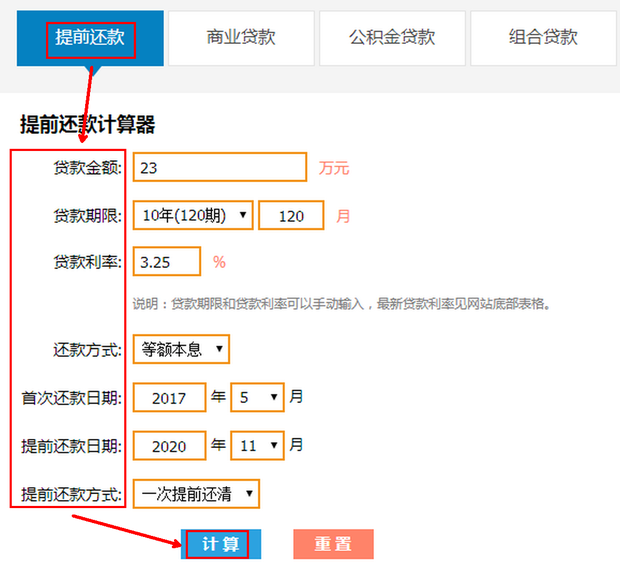
最后说下我的操作流程。先找到贷款合同,看清楚剩余本金、剩余期数、当前利率、还款方式这四个数。然后打开房贷提前还款计算器,把数字填进去,先算不提前还的总利息,再算提前还之后的总利息,两个一减就是省息金额。接着切换“缩短年限”和“减少月供”两种模式,看看月供你能不能承受。最后把违约金和机会成本考虑进去,做个综合判断。
说到底,提前还房贷没有标准答案,有人觉得无债一身轻,有人觉得留着现金更灵活。但至少你得先把账算清楚,别稀里糊涂做决定。房贷提前还款计算器就是个帮你把账摊开的工具,花十分钟算一算,比听别人瞎建议靠谱多了。

 慢脚文化软件app官方下载(快手)v14.8.40.50567 官方版
 超自然行动组小抄版v1.33.24.001 安卓版
 魅影游客登录版下载官方正式版手机(魅影直播)v1.6.4 最新版
 JMComic21.7.9最新版安装包下载v1.8.2 官方正版
 P upg国际服3.5(PUBG MOBILE)v4.6.0 中文版
 引力圈app官方版最新版本下载(UniFans)v25101618 官方正版